English
 中文简体
 日本語
 русский
 عربى
 Український
 Español
 Français
500公斤/小时薯片工厂投资计算器
仅根据生产线价格无法准确计算薯片工厂的成本。
现实的投资模式应包括四类:
生产设备+工厂基础设施+项目实施+营运资金
步骤1:计算产量
假设:
成品能力=500公斤/小时
营业时间 = 16 小时/天
运营天数=300天/年
年度理论产出:
500 × 16 × 300 = 2,400,000 公斤/年
这就是理论能力。
更保守的模型应该应用运行效率因子。
如果有效利用率为85%:
2,400,000 × 85% = 2,040,000 公斤/年
该数字对于财务建模更有用。
第 2 步:计算生土豆需求量
使用:
所需生土豆=成品÷总产量
产量为 25% 时:
2,040,000 ÷ 0.25
= 8,160,000 公斤土豆/年
产量为 22%:
= 9,272,727 公斤/年
这说明了为什么马铃薯产量会产生重大的财务影响。
步骤 3:估算资本支出
CAPEX 应包括:
生产设备
* 洗涤;
* 剥离;
* 切片;
* 漂白;
* 油炸锅;
* 油过滤;
* 调味;
* 包装。
工厂基础设施
* 建筑;
* 地板;
* 排水;
* 配电;
* 燃气安装;
* 压缩空气;
* 氮;
* 通风;
* 仓库。
项目成本
* 货运;
* 海关;
* 安装;
* 调试;
* 技术人员旅行;
* 培训;
* 备件。
营运资金
* 土豆;
* 食用油;
* 调味;
* 电影;
* 纸箱;
* 工资;
* 应收账款。
严肃的财务模型不应将营运资金归类为可选费用。
步骤4:计算OPEX
简化的生产成本公式是:
成本/公斤 = 土豆 + 油 + 能源 + 包装 + 劳动力 + 调味料 + 维护 + 管理费用
示例:
如果生土豆每公斤成本为 P,产量为 Y:
每公斤成品薯片的马铃薯成本 = P ÷ Y
马铃薯成本为 0.30 美元/公斤,产量为 25%:
0.30 美元 ÷ 0.25 美元 = 1.20 美元/公斤成品薯片
这立即表明了生马铃薯的价格和产量如何影响盈利能力。
第五步:计算毛利率
如果:
售价=S
生产成本=C
然后:
毛利率/kg = S − C
年毛利率:
年产量×毛利率/公斤
然而,毛利率不是净利润。
仍必须考虑管理成本、融资、折旧、税收、销售佣金和分配。
第 6 步:计算回报
简化公式为:
回收期=初始投资总额÷年度项目现金贡献
不要仅使用设备价格来计算回报。
最重要的变量
最敏感的输入通常是:
- 马铃薯价格;
- 马铃薯产量;
- 食用油消耗量;
- 包装成本;
- 利用率;
- 售价;
- 能源价格。
买家应至少运行三种场景:
保守 / 基础/乐观
这比依赖机械供应商提供的一个投资回报率要有用得多。
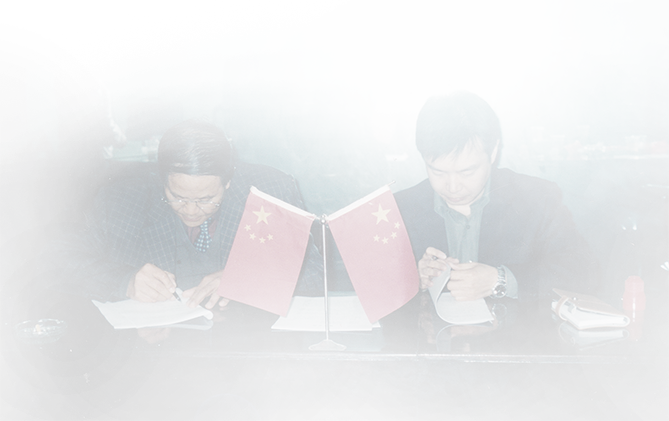
20 世纪 70 年代的历史性签约时刻——恒光创始人助力推动中国食品产业发展,并由此开启国际化市场的拓展之路。
数十年来,我们亲历并参与了自动化食品生产的演进——从本地工厂到覆盖 100 多个国家的国际整厂项目。
这份经验,至今仍塑造着恒光的每一条生产线。